
この記事の監修者
株式会社社長の専門学校
『会社売却2.0/
М&Aセルサイドアドバイザー協会』
代表 田中英司(たなかえいじ)
- M&Aのプロアドバイザーかつ現役経営者。
- ゼロから創業した会社を上場させ、買手・売手の両方を社長として経験。
- 上場企業を引き継いだ後、複数社の会社を経営。
- M&Aアドバイザーとしても、年商数千万~数十億のM&Aを成功に導く。
会社売却の交渉が順調に進んでいたにもかかわらず、デューデリジェンスに入った途端、買手から譲渡価格の減額を求められることがあります。
しかし、買手が理由もなく価格を下げているとは限りません。デューデリジェンスによって、当初の株価算定の前提と実際の会社の状況に違いがあることが判明すれば、その差額について議論が行われます。
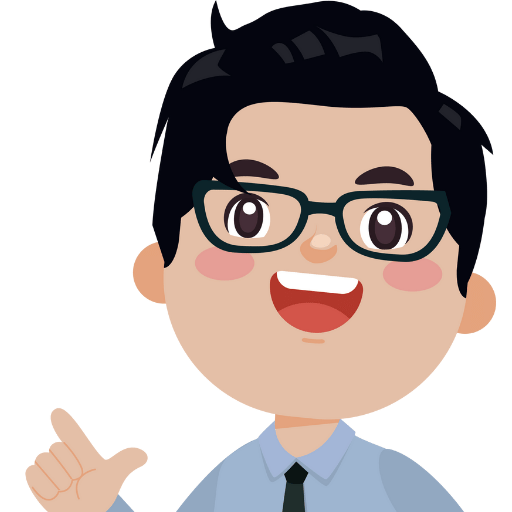
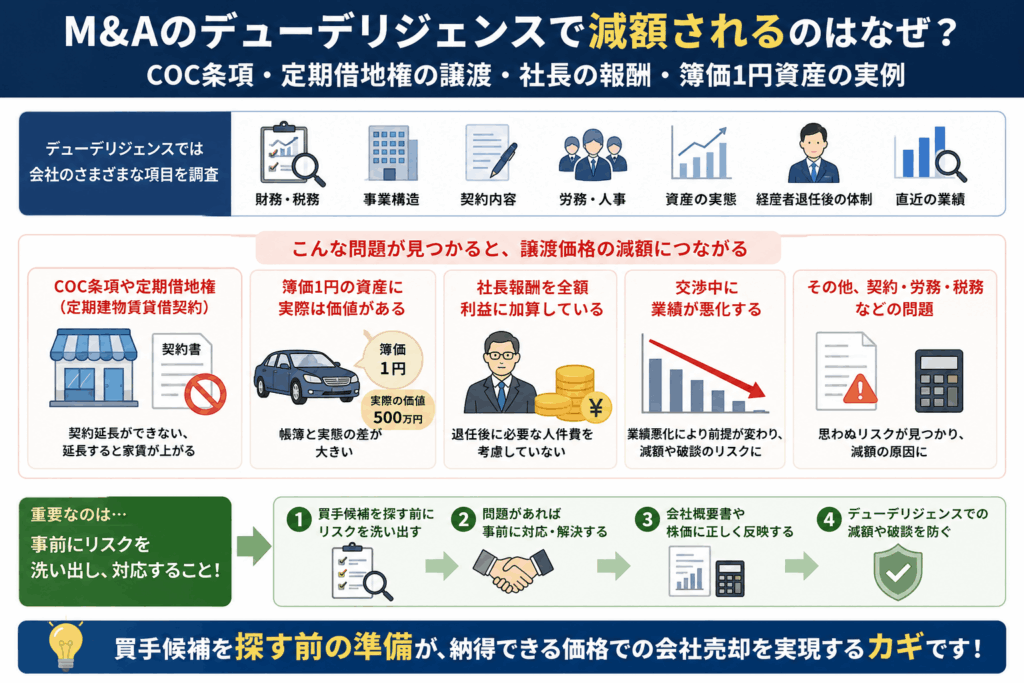
特に注意しなければならないのが、店舗の賃貸借契約、オーナーが使用している車、社長退任後に必要となる人件費、交渉中の業績悪化などです。
この記事では、M&Aのデューデリジェンスで買手が何を確認しているのか、どのような問題が減額につながるのかを、具体的な事例を交えながら解説します。
\この記事を動画でサクッと理解/
YouTubeでポイント解説中!↓↓↓
COC条項・
定期借地権の譲渡・
社長の報酬・
簿価1円資産
の実例
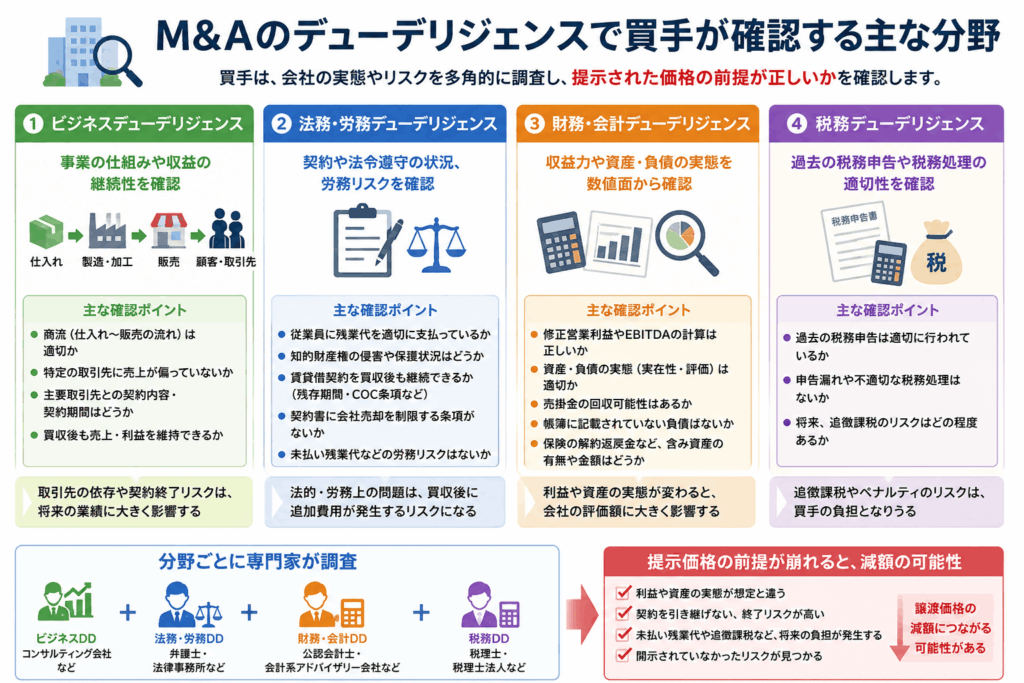
1.M&Aのデューデリジェンスで買手が確認する主な分野
デューデリジェンスには、いくつかの種類があります。
大きく分けると、次のような分野について調査が行われます。
デューデリジェンスにはいくつかの種類がありますが、主なものは次の4つです。
- ビジネスデューデリジェンス
- 法務・労務デューデリジェンス
- 財務・会計デューデリジェンス
- 税務デューデリジェンス
それぞれ、どのような点を確認するのか見ていきましょう。
●ビジネスデューデリジェンス
ビジネスデューデリジェンスでは、その会社の事業構造や収益を生み出す仕組みを確認します。
例えば、商品の仕入れから販売までの商流がきちんとつながっているか、特定の取引先に売上が過度に偏っていないかといった点です。
売上の大部分を一社の取引先に依存している場合、その取引先との契約が終了すると、会社の業績が大きく悪化する可能性があります。そのため、買手にとっては重要なリスクになります。
主要取引先との契約内容も確認されます。
会社が安定した売上を上げていたとしても、主要取引先との契約が1年後に終了するのであれば、会社の将来性に対する評価は変わります。
契約書の確認自体は法務デューデリジェンスとも重なりますが、ビジネスの継続性という観点からも重要です。
・法務・労務デューデリジェンス
法務デューデリジェンスは、主に弁護士が担当します。
会社が締結している契約書や法令遵守の状況を確認し、会社を買収した後に問題が発生しないかを調査します。
例えば、次のような項目です。
- 従業員に残業代を正しく支払っているか
- 他社の特許権や商標権などを侵害していないか
- 自社が持つ知的財産権を適切に保護できているか
- 営業店舗の賃貸借契約を買手へ引き継げるか
- 賃貸借契約の残存期間が短くないか
- 契約書に会社売却を制限する条項が入っていないか
労務に関する問題についても、法務デューデリジェンスの中で確認されることがあります。
未払い残業代や不適切な雇用契約が見つかれば、買収後に買手が追加費用を負担する可能性があります。その金額が大きければ、譲渡価格の減額につながります。
・財務・会計デューデリジェンス
財務デューデリジェンスは、会社の収益力や資産・負債の実態を確認する調査です。
会社の譲渡価格は、営業利益やEBITDAなどを基準として算定されることがあります。
売主側が提示した修正営業利益やEBITDAが実態よりも高ければ、株価算定の前提そのものが変わります。
例えば、本来は利益として扱えないものを利益に加えていた場合、その修正額を差し引かなければなりません。
年間の利益が1,000万円違い、利益の6年分を基準に株価を算定していたとすれば、会社の評価額には6,000万円の差が生じます。
貸借対照表に計上されている資産についても、実態が確認されます。
保険の解約返戻金が帳簿上は1,000万円であっても、実際に解約すると3,000万円戻ってくるのであれば、差額の2,000万円を株価に加算することがあります。
その場合、デューデリジェンスでは、本当に3,000万円の解約返戻金があるのかが確認されます。
ほかにも、次のような点が調査の対象になります。
- 営業に使用していない車両が実在しているか
- 売掛金を本当に回収できるか
- 資産の評価額が適切か
- 帳簿に記載されていない負債がないか
- 修正営業利益の計算が正しいか
会社概要書に記載された修正内容が正しいかどうかも、財務デューデリジェンスで確認されます。
・税務デューデリジェンス
税務デューデリジェンスでは、過去の税務申告や税務処理が適切に行われているかを確認します。
税務上の判断には解釈が分かれるものもありますが、明らかな申告漏れや不適切な処理があれば、買収後に追徴課税が発生する可能性があります。
そのリスクを買手が引き継ぐことになるため、想定される追徴税額やペナルティーの金額が譲渡価格から差し引かれることがあります。
分野ごとに異なる専門家が調査する
大規模なM&Aでは、デューデリジェンスに多くの専門家が参加します。
ビジネスデューデリジェンスはコンサルティング会社、法務・労務デューデリジェンスは法律事務所、財務デューデリジェンスは公認会計士、税務デューデリジェンスは税理士が担当するといった形です。
買手は、それぞれの分野から会社の実態を確認します。
そこで当初の説明と異なる事実が見つかれば、内容に応じて譲渡価格の減額が議論されます。
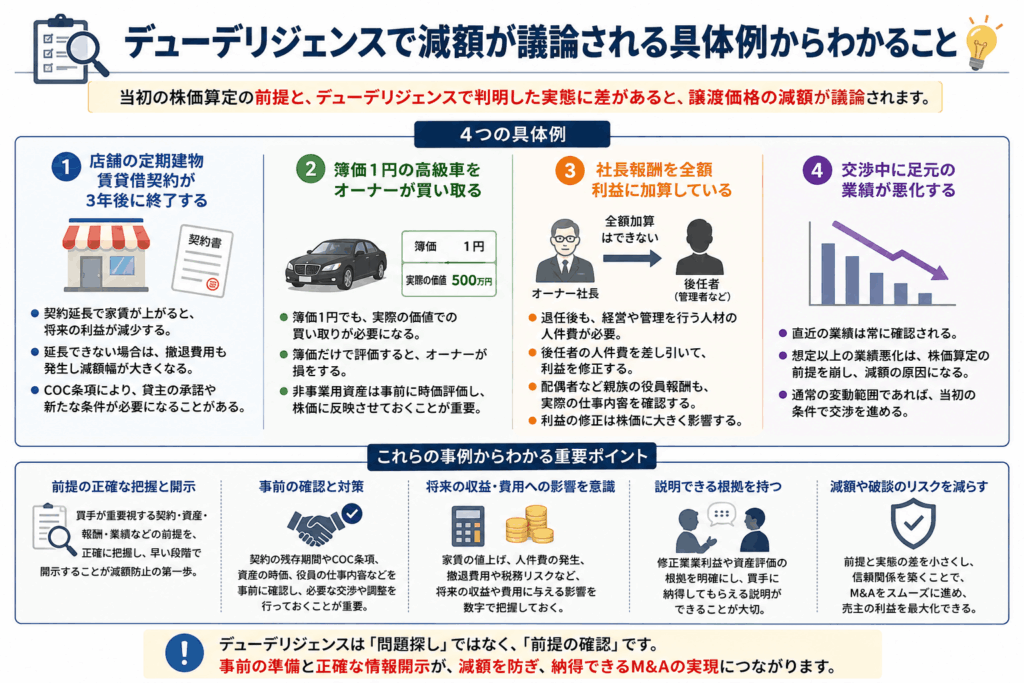
2.デューデリジェンスで減額が議論される具体例
デューデリジェンスで減額が議論されるのは、必ずしも売主に問題がある場合だけではありません。
重要なのは、当初の譲渡価格を決めた前提と、デューデリジェンスで確認された実態に違いがあるかどうかです。
前提と実態に差があれば、その影響額をどのように譲渡価格へ反映するかが議論されます。
ここからは、実際に起こりやすい4つの事例を紹介します。
事例1:店舗の定期建物賃貸借契約が3年後に終了する
飲食店などの店舗型ビジネスでは、店舗の賃貸借契約が会社の収益に直結します。
例えば、ある店舗の定期建物賃貸借契約が、あと3年で終了するとします。
一方、会社の譲渡価格は、その店舗の営業利益の6年分を前提に算定されていたとします。
この場合、6年間の利益を前提に評価しているのに、現在の契約では3年間しか営業できないという問題が生じます。
●契約延長で家賃が上がる場合
このような場合、まず貸主と契約延長の交渉を行います。
しかし、無条件で延長してもらえるとは限りません。
例えば、契約延長の条件として月額家賃が20万円上がるとすると、
20万円 × 12か月 × 6年 = 1,440万円
の追加負担が発生します。
当初の譲渡価格は現在の家賃を前提に計算しているため、この1,440万円による収益への影響について、減額が議論される可能性があります。
●契約を延長できなければ影響はさらに大きい
契約を延長できなければ、その店舗は3年後に営業を終了しなければなりません。
6年間の利益を前提に評価していた会社が、実際には3年間しかその店舗で営業できないとなれば、当初の評価を維持することは難しくなります。
さらに、退去時には原状回復費用や移転費用なども発生する可能性があります。
そのため、契約を延長できない場合には、大きな減額につながることがあります。
●COC条項による承諾にも注意する
もう一つ確認したいのが、COC(Change of Control)条項です。
COC条項とは、会社の支配権や株主が変わる場合に、契約相手の事前承諾などを必要とする条項です。
店舗の賃貸借契約にも、M&Aについて貸主の承諾が必要と定められていることがあります。
その際、貸主から家賃や保証金などの新たな条件を提示される可能性もあります。
店舗型の会社を売却する場合は、契約期間だけでなく、COC条項の有無も早い段階で確認しておくことが重要です。
確認せずにM&Aを進めると、デューデリジェンスやクロージング直前に問題が発覚し、大幅な減額や破談につながることがあります。
事例2:簿価1円の高級車をオーナーが買い取る
オーナー企業では、社長が使用している高級車などを会社名義で所有していることがあります。
例えば、減価償却によって車両の簿価が1円になっていても、中古車市場では500万円の価値があるケースです。
会社売却後もオーナーがその車を使いたければ、会社から買い取る必要があります。
●簿価1円で買い取れるとは限らない
帳簿上1円だからといって、1円で買い取ってよいわけではありません。
500万円の価値がある車を1円で譲渡すれば、税務上、著しく低い価格での譲渡と判断される可能性があります。
そのため、実際の市場価値が500万円であれば、原則として時価を基準に売買することになります。
●簿価1円で株価を計算すると売主が損をする
ここで問題になるのが、会社の譲渡価格です。
会社概要書で車両を簿価1円として評価していれば、株価にもほとんど反映されていません。
ところが、会社売却時にオーナーが500万円で買い取ることになれば、オーナーは500万円を支払う一方、その車両の価値が株価に反映されていないことになります。
これでは売主が不利です。
そのため、オーナーが買い取る予定の車両などは、事前に時価を確認し、その価値を会社の株価にも反映させておくことが重要です。
簿価が1円だから1円で評価するという考え方は、一見保守的ですが、売主にとって大きな不利益になることがあります。
事例3:社長報酬を全額利益に加算している
オーナー社長が会社売却後に退任する場合、役員報酬の扱いも重要です。
売主側では、
「社長が退任すれば、この役員報酬はなくなる」
と考え、社長報酬の全額を修正営業利益に加算することがあります。
しかし、社長が退任しても、経営や管理を行う人材まで不要になるとは限りません。
●後任者の人件費を考える必要がある
例えば、オーナー社長の年間報酬が2,000万円だったとします。
退任後の後任者に年間1,200万円の人件費が必要であれば、利益に加算できるのは、
2,000万円 − 1,200万円 = 800万円
です。
2,000万円全額を修正営業利益に加算して株価を算定していれば、デューデリジェンスで修正を求められる可能性があります。
●配偶者など親族の役員報酬も同じ
オーナーの配偶者が役員になっている場合も、実際の仕事内容を確認する必要があります。
ほとんど仕事をしていなければ、退任後に報酬が不要になるため、全額を利益に加算できる可能性があります。
一方、経理や総務などを担当しているのであれば、代わりの人材が必要です。
その場合は、その人件費を差し引いて考えなければなりません。
つまり、オーナーや親族の役員報酬は単純に全額を利益へ戻すのではなく、「退任後、その仕事を誰がするのか」まで考えて修正することが重要です。
●利益の修正は株価に大きく影響する
年間の修正営業利益が1,000万円変わり、利益の5年分で会社を評価している場合、
1,000万円 × 5年 = 5,000万円
会社の評価額が変わる可能性があります。
そのため、修正営業利益は、買手にも説明できる根拠を持って算定しておく必要があります。
事例4:交渉中に足元の業績が悪化する
デューデリジェンスでは、直近の売上や利益も確認されます。
会社の譲渡価格は、過去の実績だけでなく、今後も一定の収益を維持できるという前提で決められています。
そのため、M&Aの交渉中に業績が大きく悪化すると、当初の株価算定の前提が変わることがあります。
●M&Aの交渉中も業績は確認される
M&Aは、デューデリジェンスからクロージングまで数か月かかることがあります。
その間にも会社の業績は進んでいくため、買手は直近の月次業績を確認します。
例えば、
「今月は売上が10%下がったが、翌月は7%上がった」
という程度であれば、通常の業績変動として考えられることがあります。
一方、
「毎月10%程度の売上減少が続いている」
という状態であれば、会社の収益力そのものが低下している可能性があります。
その場合は、当初の株価を維持できるのかについて、改めて議論することになります。
●通常の業績変動で毎月株価を変更するわけではない
もちろん、会社の業績は毎月変動します。
少し業績が良くなったから売主が値上げを求め、少し悪くなったから買手が値下げを求めていては、M&Aの交渉は進みません。
通常の変動範囲であれば、売主と買手で状況を共有しながら、基本的には当初の条件で交渉を進めます。
ただし、一時的な変動ではなく、会社の収益力そのものが大きく悪化している場合には、株価算定の前提が変わるため、減額が議論される可能性があります。
このように、デューデリジェンスによる減額は、単に「問題が見つかったから」行われるわけではありません。
当初の譲渡価格を決めた前提と実態にどの程度の差があるのか。
その差が会社の将来収益や資産価値に影響する場合に、譲渡価格の見直しが議論されるのです。
3.当事者間で解決できる問題と第三者の承諾が必要な問題
デューデリジェンスで見つかる問題には、売主と買手の話し合いで解決できるものと、第三者の協力がなければ解決できないものがあります。
例えば、社長報酬の修正や車両などの資産評価については、基本的に売主と買手の間で条件を調整できます。
一方、店舗の賃貸借契約や主要取引先との契約については、貸主や取引先など第三者の承諾が必要になることがあります。
この場合、売主と買手が合意していても、相手方の承諾が得られなければ問題を解決できません。
特に注意したいのが、COC(Change of Control)条項や契約の引き継ぎです。
M&Aによって株主が変わることで、契約相手の事前承諾が必要になったり、契約条件の変更を求められたりすることがあります。
重要な店舗や取引先との契約が継続できなければ、会社の将来の売上や利益にも大きな影響を与えます。
そのため、第三者の承諾が必要な契約は、デューデリジェンスで指摘されてから対応するのではなく、できるだけ早い段階で確認しておくことが重要です。
一つの重要な契約が継続できないだけでも、大幅な減額や、場合によってはM&Aの破談につながる可能性があります。

4.COC条項や契約問題はいつ解決するべきか
COC条項などの問題が見つかった場合、単に会社の査定を行い、会社概要書にリスクを書けばよいというわけではありません。どのタイミングで第三者との交渉を行うのかを考える必要があります。
主な選択肢は次のとおりです。
- 買手候補の募集を始める前に問題を解決する
- 買手候補を募集しながら第三者と交渉する
- 第三者との合意が得られてから買手候補の募集を開始する
どの方法が適切かは、契約内容や相手方との関係によって異なります。
早すぎても、遅すぎてもリスクがある
例えば、早い段階で貸主や主要取引先に会社売却の話をすれば、取引関係に影響が出る可能性があります。
一方、何も確認せずにM&Aを進め、基本合意後に「契約を引き継げない」「承諾を得られない」と判明すれば、減額だけでなく、M&Aそのものが破談になる可能性があります。
そのため、COC条項や重要な契約については、問題の内容と影響を把握したうえで、確認や交渉を行うタイミングを慎重に判断することが重要です。
初期段階から問題になりそうな項目を洗い出す
「まず買手を探して、問題は後から対応すればよい」という進め方は危険です。
基本合意を締結し、デューデリジェンスを行い、株式譲渡契約書をまとめる段階になってから重大な契約問題が判明すると、それまで進めてきたM&Aがブレイクすることもあります。
そのため、初期面談の段階から、その会社や業種で問題になりそうな契約やCOC条項を洗い出し、一つずつ確認しておくことが大切です。
そして、M&Aを進めるうえで重大な問題がある場合には、「この問題を解決しなければM&Aを進めることが難しい」ということを、売主にも早い段階で正確に伝える必要があります。
問題を見つけるだけではなく、いつ・どのように解決するのかまで考えて進めることが、減額や破談を防ぐ重要なポイントです。
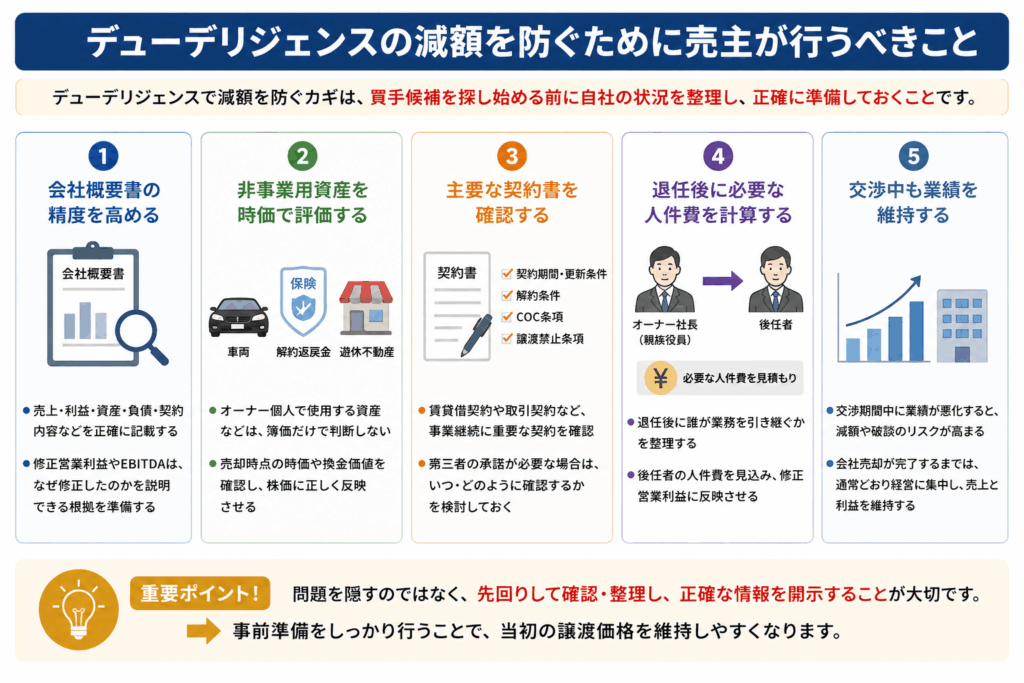
5.デューデリジェンスの減額を防ぐために売主が行うべきこと
デューデリジェンスで確認される項目は、会社の業種や事業内容によって異なります。
大切なのは、デューデリジェンスが始まってから問題に対応するのではなく、買手候補を探し始める前に、自社の収益・資産・契約などを整理しておくことです。
減額を防ぐために、売主が事前に確認しておきたいポイントを紹介します。
会社概要書の精度を高める
会社概要書に記載する売上、利益、資産・負債、契約内容などは、デューデリジェンスで詳しく確認されます。
最初から正確な情報を記載しておけば、基本合意後に大きな違いが見つかり、減額されるリスクを抑えられます。
特に修正営業利益やEBITDAについては、「なぜこの費用を修正できるのか」まで説明できる根拠を準備しておくことが重要です。
非事業用資産は時価を確認する
オーナーが使用している車両、保険の解約返戻金、遊休不動産などは、簿価だけで評価しないことが大切です。
売却時点の時価や換金価値を確認し、会社の資産価値として適切に株価へ反映させます。
これにより、売主が本来受け取るべき資産価値を見落とすことを防げます。
主要な契約書を事前に確認する
賃貸借契約、取引基本契約、借入契約、フランチャイズ契約など、事業の継続に重要な契約書は早めに確認します。
特に、
- 契約期間・更新条件
- 解約条件
- COC条項
- 譲渡禁止条項
などは重要です。
M&Aによって契約相手の承諾が必要になる場合は、いつ、どのように相手方へ確認するのかまで考えておく必要があります。
退任後に必要な人件費を計算する
オーナー社長や親族役員が退任する場合は、その人たちが実際にどのような仕事をしているのかを整理します。
退任後に後任者の採用や買手からの人材派遣が必要であれば、その人件費を見込んでおかなければなりません。
役員報酬を単純に全額利益へ加算するのではなく、退任後に必要となる人件費を差し引いて、実態に近い修正営業利益を算定することが重要です。
交渉中も業績を維持する
M&Aの交渉が始まっても、会社の経営は続きます。
交渉期間中に売上や利益が大きく悪化すれば、当初の株価算定の前提が変わり、減額や破談につながる可能性があります。
そのため、会社売却が完了するまでは通常どおり経営に集中し、できる限り売上と利益を維持することが大切です。
減額を防ぐポイントは「事前準備」
デューデリジェンスでの減額を防ぐために最も重要なのは、問題を隠すことではありません。
買手が確認するポイントを先回りして調べ、問題があれば事前に整理・対応し、正確な情報を開示しておくことです。
会社概要書の段階から実態に近い情報を提示しておけば、基本合意後に大きな問題が発覚する可能性を減らし、当初の譲渡価格を維持しやすくなります。
6.M&A固有の知識だけではデューデリジェンスに対応できない
・デューデリジェンスで起こる問題のうち、M&A固有の知識が必要なものは、全体の3割程度だと考えています。
残りの7割は、財務、法務、契約、労務、税務、ビジネスなど、日常の会社経営でも発生する問題です。
ただし、この7割は非常に範囲が広く、すべての分野に一人で対応することは簡単ではありません。
幅広いビジネス上の知識に加えて、M&A特有の契約や交渉に関する知識も必要です。
そのため、会社売却は、適切なアドバイザーをつけて進めるべき仕事だと考えています。
自分自身で対応できるという強い自信がない限り、我流で進めることはおすすめできません。
7.会社売却ではアドバイザーの知識と経験を確認する
M&Aアドバイザーを選ぶ際は、単に「買手候補を紹介できるか」だけで判断してはいけません。会社売却では、デューデリジェンスや契約交渉の過程で、財務・法務・税務・契約・事業など、さまざまな問題が出てきます。
そのため、問題を事前に発見し、売主の立場で対策を考えられる知識と経験があるかを確認することが重要です。
アドバイザーの役割は買手探しだけではない
私どもでは成功報酬として、株価5億円までの部分は5%、5億円超10億円までの部分は4%、10億円を超える部分は3%をいただいています。
決して小さな金額ではありません。
だからこそ、買手候補を探すだけではなく、譲渡価格をできるだけ高くし、その価格をデューデリジェンスや契約交渉でも守ることまでが、アドバイザーの重要な役割だと考えています。
もちろん、世の中にはM&Aについて豊富な知識と経験を持つアドバイザーがほかにもいます。
大切なのは、会社売却に必要な幅広い知識を持ち、最後まで売主の立場で対応できる専門家を選ぶことです。
知り合いの会社にそのまま売却する場合は注意する
特に注意したいのが、知り合いから「会社を買いたい」と言われ、その相手だけと交渉して売却するケースです。
弁護士に株式譲渡契約書を作ってもらえば、契約自体は進められるかもしれません。
しかし、それだけでは、
- 会社の価値はいくらなのか
- 提示された価格は適正なのか
- もっと高く評価する買手はいないのか
- デューデリジェンスで減額されるリスクはないのか
といった重要な点を十分に検討できない可能性があります。
その結果、本来の価値よりも大幅に安い価格で会社を売却してしまうこともあります。
会社売却で重要なのは、契約書を作って売買を成立させることだけではありません。
会社の価値を正しく把握し、複数の買手候補を比較し、より良い条件を引き出し、デューデリジェンスによる減額を防ぎながらクロージングまで進めること。
そこまで対応できる知識と経験があるかどうかを確認したうえで、M&Aアドバイザーを選ぶことが大切です。
まとめ
■買い手候補を探す前にリスクを洗い出すことが大切
M&Aのデューデリジェンスでは、財務諸表だけでなく、事業内容、契約、労務、税務、資産の実態、経営者退任後の体制、直近の業績など、会社について幅広く調査されます。
その中で、当初の株価算定の前提と異なる事実が見つかれば、譲渡価格の減額につながる可能性があります。
例えば、店舗の定期建物賃貸借契約を延長できない、契約延長によって家賃が上がる、簿価1円の車両に実際は500万円の価値がある、社長退任後の人件費を考慮せず役員報酬を全額利益に加算している、交渉中に業績が大きく悪化するといったケースです。
重要なのは、デューデリジェンスが始まってから問題に対応するのではなく、買手候補を探し始める前に、自社のリスクや課題を洗い出しておくことです。
そして、問題があれば事前に対応し、必要な内容を会社概要書や株価に正しく反映させておきます。
事前に会社の実態を正確に把握しておくことが、デューデリジェンスによる減額や破談を防ぎ、納得できる条件で会社を売却するための重要なポイントです。
会社売却を検討しているものの、自社にどのような減額リスクがあるのか分からない方や、契約・資産・役員報酬の整理に不安がある方は、無料相談をお申し込みください。
会社の状況を確認したうえで、査定や売却準備、買手探し、デューデリジェンスへの対応まで、売主の立場からサポートします。
会社売却でお悩みの方、会社売却2.0について詳しく聞いてみたい方は、お気軽に無料相談をご利用ください。LINEから直接お申込み頂けます。
ご相談をLINEまたは下記のフォームからお申し込みください。
未来の可能性を最大化する第一歩を、
ぜひ一緒に踏み出しましょう。
【無料査定のご案内】
会社売却を成功させたいとお考えの経営者の皆様、まずは自社の価値を把握するところから始めましょう。
会社売却2.0
チャンネル登録&いいね!
のお願い
会社売却2.0チャンネルでは、会社売却を成功に導くためのノウハウを定期的にお届けしています。
- 後継者不足で悩むオーナー様
- 事業承継の選択肢としてM&Aを検討している方
- 会社の将来を考え、売却や連携を考え始めた方
チャンネル登録と「いいね!」をよろしくお願いします。
今後も最新情報をどんどん発信していきますので、チェックしてみてください。
無料相談のご案内
社長様の理想を私たちに
ぶつけてください仲介会社から提案を
受けているが他の専門家の
意見も聞きたい仲介会社に依頼したが
思うように買い手候補の
提案が受けられない依頼するかわからな
いが軽く話を聞いてみたいどんな条件で売却できそうか
相談したいなどのご相談も大歓迎です!お気軽にご相談ください
この記事を書いた人
会社売却2.0