
この記事の監修者
株式会社社長の専門学校
『会社売却2.0/
М&Aセルサイドアドバイザー協会』
代表 田中英司(たなかえいじ)
- M&Aのプロアドバイザーかつ現役経営者。
- ゼロから創業した会社を上場させ、買手・売手の両方を社長として経験。
- 上場企業を引き継いだ後、複数社の会社を経営。
- M&Aアドバイザーとしても、年商数千万~数十億のM&Aを成功に導く。
●会社売却の査定では、「飲食業だから利益の3~4倍」「業界平均のEBITDA倍率を使うと○億円」と説明されることがあります。
業界ごとの倍率は、会社の価値を考えるうえで一つの基準になります。しかし、中小企業は同じ業種でも、収益性、成長性、競争力、事業の安定性などが大きく異なります。業界平均の倍率を当てはめるだけでは、その会社が持つ本当の価値を査定額へ反映できません。
買手の実力によって、会社の評価や提示される譲渡価格が変わることもあります。表面的な数字だけを見て短時間で査定する買手もいれば、事業の仕組みや強み、将来性まで確認したうえで評価する買手もいるためです。
本記事では、M&Aの企業価値評価で使われる指標を整理したうえで、会社を正しく評価する買手と、十分に評価しない買手の違いを解説します。買手からの質問内容から、相手の実力を見分けるポイントも紹介します。
\この記事を動画でサクッと理解/
YouTubeでポイント解説中!↓↓↓
高く買ってくれる
買手の特徴とは?
●M&Aの企業価値を
決める代表的な指標
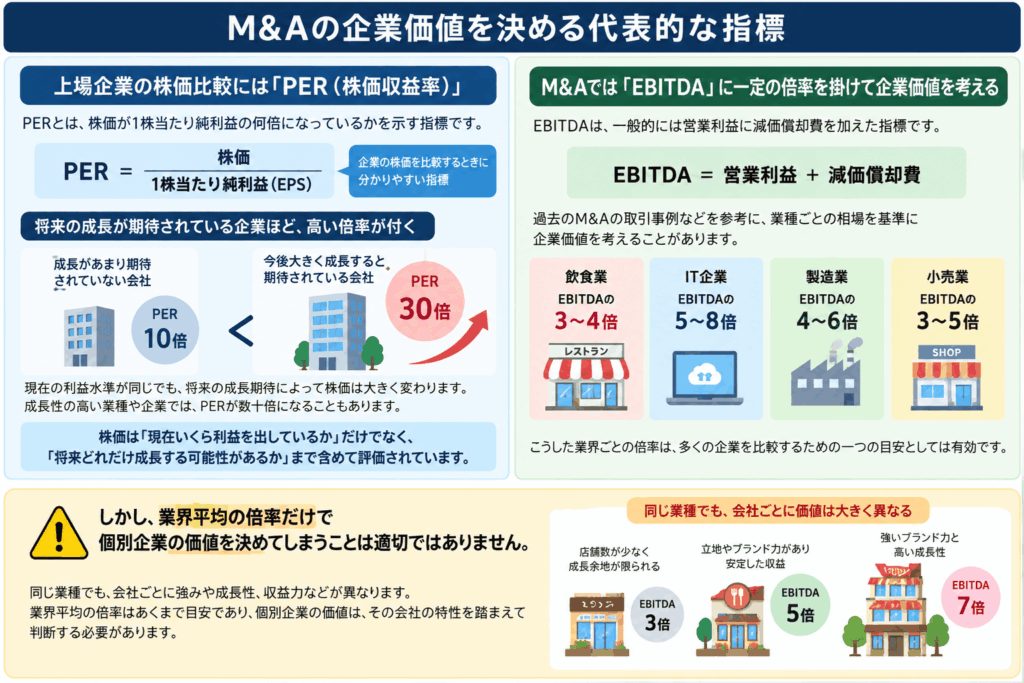
上場企業の株価を比較するときには、代表的な指標として「PER(株価収益率)」が使われます。
PERとは、株価が1株当たり純利益の何倍になっているかを示す指標です。企業の株価を比較するときに分かりやすく、一般的に、将来の成長が期待されている企業ほど高い倍率が付く傾向があります。
現在の利益水準が同じ会社であっても、今後大きく成長すると期待されている会社と、成長があまり期待されていない会社では、株価は同じにはなりません。
たとえば、日本の上場企業ではPERが17~18倍程度、アメリカでは20倍を超えることがあります。現在の利益に対して高い株価が付いているのは、それだけ将来の成長性が期待されているからです。成長性の高い業種や企業では、PERが数十倍になるケースもあります。
つまり、株価は「現在いくら利益を出しているか」だけではなく、「将来どれだけ成長する可能性があるか」まで含めて評価されているのです。
一方、M&Aでは、企業価値を考える際に「EBITDA」に一定の倍率を掛ける方法がよく使われます。
EBITDAは、一般的には営業利益に減価償却費を加えた指標です。
過去のM&Aの取引事例などを参考に、
「飲食業ならEBITDAの3~4倍」
「IT企業ならEBITDAの○倍」
といったように、業種ごとの相場を基準に企業価値を考えることがあります。
もちろん、こうした業界ごとの倍率は、多くの企業を比較するための一つの目安としては有効です。
しかし、業界平均の倍率だけで個別企業の価値を決めてしまうことは適切ではありません。
●中小企業は同じ業種でも価値が大きく異なる
特に中小企業の場合、同じ業種であっても、会社ごとの違いが非常に大きくなります。
たとえば、同じ飲食業でも、
店舗数、立地、ブランド力、リピート率、利益率、従業員の定着状況、今後の出店余地などは、それぞれの会社でまったく異なります。
現在の利益は同じでも、今後さらに店舗を増やして大きく成長できる会社もあれば、反対に業績が低下する可能性のある会社もあります。
そのため、
「飲食業だからEBITDAの4倍」
と機械的に査定するだけでは、その会社の本当の価値を評価したことにはなりません。
業界平均の倍率を一つの基準としながら、そのうえで、
「この会社には、なぜ5倍、6倍、7倍の価値があるのか」
を個別に検討する必要があります。
業界平均の倍率を基準として認めたうえで、「この会社には何倍を付けるべきか」を個別に考える必要があります。会社固有の価値を確認せず、業界の倍率だけを電卓で計算するのであれば、M&A担当者や査定担当者の実力が十分とはいえません。
重要なのは、数字の裏側にある会社の強みや将来の可能性を見つけ、それを企業価値として評価できるかどうかです。
●買手によって変わる
査定力の違い
以前、ある会社の概要書を買手候補へ送ったところ、わずか2時間ほどで査定額を回答してきた買手がいました。
回答が速いので、一見すると「判断が速く、実力のある買手」に見えるかもしれません。
しかし、2時間でできることには限界があります。
概要書に記載されている売上高や営業利益、EBITDAなどの数字を確認し、一定の倍率を掛けて計算することはできます。
しかし、その会社が、
「なぜ利益を出せているのか」
「競合他社との違いは何か」
「今後どこまで成長できるのか」
「自社が買収することで、さらにどのような価値を生み出せるのか」
といったところまで理解するには、ある程度の調査と検討が必要です。
数字を一定の計算式に入れるだけであれば、特別な査定力は必要ありません。
会社の本当の価値は、それだけでは判断できないのです。
たとえば、飲食業を常にEBITDAの3倍で買収できれば、買手にとっては非常に有利です。
しかし、同じ飲食業でも、ブランド力や成長性、店舗展開の可能性などが高く評価されれば、EBITDAの6倍、7倍であっても「買収する価値がある」と判断する買手が現れることがあります。
つまり、同じ会社を見ても、
「3倍までしか出せない」と判断する買手もいれば、「6倍、7倍でも買いたい」と判断する買手もいるということです。
この差を生むのが、買手の「査定力」です。
単に安く買おうとする買手ではなく、対象会社を詳しく調べ、その会社固有の価値や将来性を見つけられる買手ほど、高い価格を提示できる可能性があります。
●買手の実力は
最初の質問から分かる
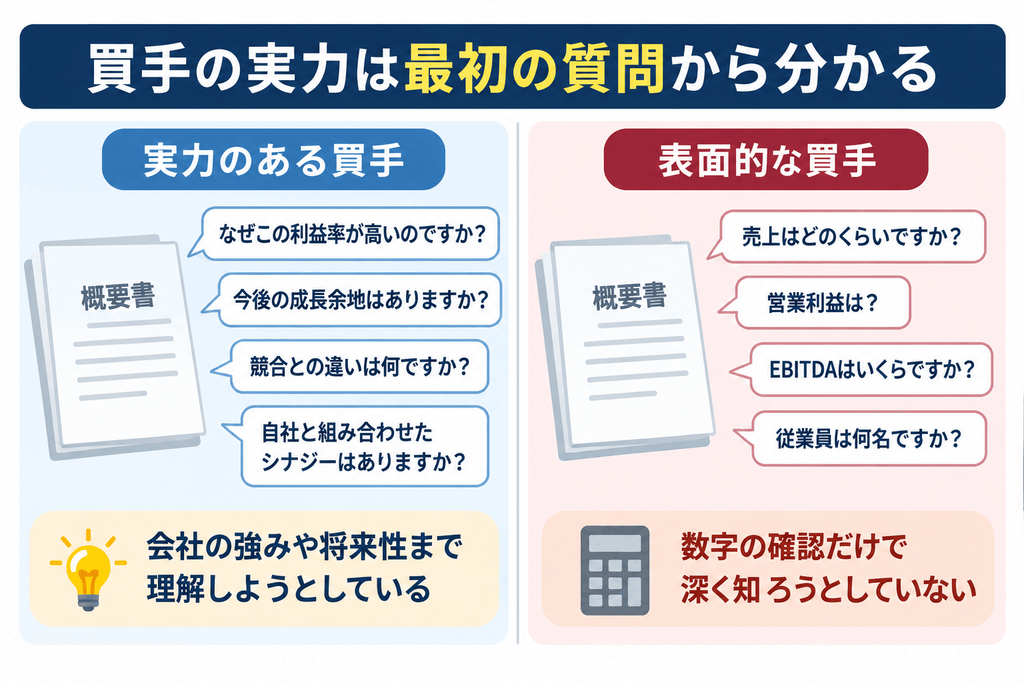
買手の査定力は、概要書を開示した後に届く最初の質問にも表れます。
会社売却では、まず売手企業の概要書を作成し、M&A仲介会社などを通じて買手候補へノンネームシートを提示します。
興味を持った買手候補と秘密保持契約を締結した後、会社名や財務情報、事業内容などを記載した詳しい概要書を開示します。
概要書を確認した買手からは、通常、初期的な質問が届きます。
実は、この質問内容を見ると、買手がその会社をどこまで深く理解しようとしているのかが分かります。
表面的な数字について確認するだけの買手もいれば、
「なぜこの店舗は他店舗より利益率が高いのか」
「このサービスのリピート率が高い理由は何か」
「この地域以外にも展開できるのではないか」
「この強みを自社の販売網と組み合わせれば、さらに成長できるのではないか」
といったように、会社の強みや成長可能性を探す質問をしてくる買手もいます。
こうした質問ができる買手は、単に現在のEBITDAだけを見るのではなく、会社の将来価値まで評価しようとしている可能性があります。
その後、M&Aは一般的に、
- 買手から初期的な質問を受ける
- トップ面談を行う
- 買手から意向表明書を受領する
- 買手を1社に絞ってデューデリジェンスを行う
- 最終的な条件を調整する
という流れで進みます。
ここで重要なのは、意向表明書を受け取るまでに、買手が売手企業について十分に理解していることです。
会社の内容を十分に理解しないまま高い金額の意向表明書を出しても、デューデリジェンスで買手にとって想定外の事実が見つかれば、
「聞いていた内容と違う」
ということになり、譲渡価格の減額を求められたり、最悪の場合にはM&Aそのものがブレイクしたりする可能性があります。
そのため、売手にとって大切なのは、良いところだけを説明して高い意向表明書を出してもらうことではありません。
会社の強みや成長性だけでなく、ネガティブな部分や将来のリスクについても理解してもらったうえで、その会社をいくらで評価するのかを判断してもらうことが重要です。
十分に会社を理解した買手から高い評価を受けることができれば、その価格には根拠があります。
そして、そうした買手を見つけることが、デューデリジェンス後の減額や破談を防ぎながら、会社を適正かつ高く売却することにつながります。
●QA対応で
買手の実力を見極める
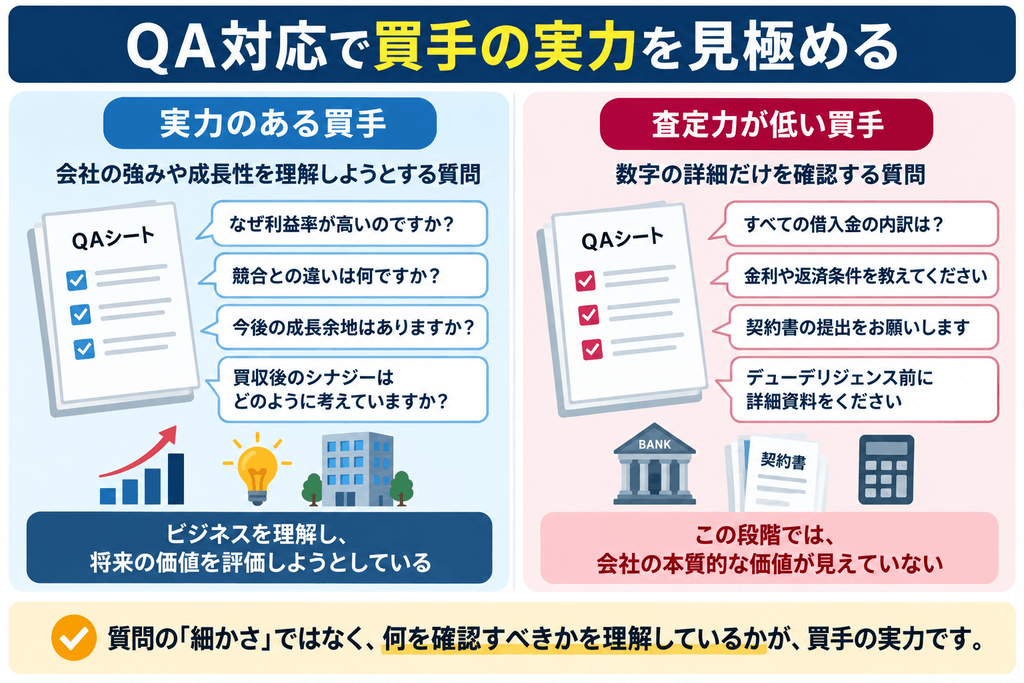
買手から届くQAシートを見ると、対象会社の価値をしっかり見極めようとしている質問と、「なぜこの段階で、そこまで細かく確認するのか」と疑問を感じる質問があります。
たとえば、概要書に借入金の総額が記載されているにもかかわらず、初期段階からすべての借入金について、金融機関別の残高や金利、返済条件、さらには契約書の提出まで求める買手がいます。
もちろん、借入金の確認が不要ということではありません。
買手を1社に絞った後のデューデリジェンスでは、借入金の契約書を確認し、チェンジ・オブ・コントロール(COC)条項など、M&Aによって問題となる契約上の制約がないかを弁護士が調査する必要があります。
しかし、初期的な企業価値を判断する段階で、まず重要なのは対象会社のビジネスを理解することです。
企業価値を判断する段階で、借入金の細かな契約内容だけを確認しても、会社の強みや成長性は分かりません。
たとえば、
- 「なぜこの会社は高い利益率を維持できているのか」
- 「競合他社にはない強みは何か」
- 「顧客から選ばれている理由は何か」
- 「今後どこまで成長できる可能性があるのか」
- 「買収後、自社とのシナジーによってさらに成長できないか」
といった点を確認することの方が、企業価値を判断するうえでは重要です。
借入金の細かな契約内容をいくら確認しても、その会社がなぜ利益を生み出しているのか、将来どこまで成長できるのかは分かりません。
重要なのは質問の「数」や「細かさ」ではありません。
M&Aのそれぞれの段階で、何を確認すべきなのかを理解し、会社の本質的な価値を見つける質問ができるか。
QA対応を見ることで、買手の企業を見る力、つまり「査定力」の違いが見えてきます。
●会社の価値を確認する買手が質問すること
会社を正しく評価しようとする買手は、事業の全体像や収益構造を理解するための質問をします。
具体的には、次のような内容です。
- 事業全体の仕組み
- 会社が利益を生み出す構造
- 会社の強みや競争力
- 業績を左右する主要なKPI
- 高い利益率を維持できている理由
- 事業の安定性
- 今後の成長可能性
- 想定されるリスク
- 会社の弱みと改善できる余地
会社を詳しく確認する買手からは、数十項目の質問が届くこともあります。
質問が多いこと自体を、悪いことだと考える必要はありません。質問の中身が企業価値を理解するためのものであれば、売手側も丁寧に回答する価値があります。
会社の強みや成長性を理解しようとしている買手であれば、売手側も必要な資料を積極的に提示し、詳しく説明します。
●ネガティブな質問も買手を見極める材料になる
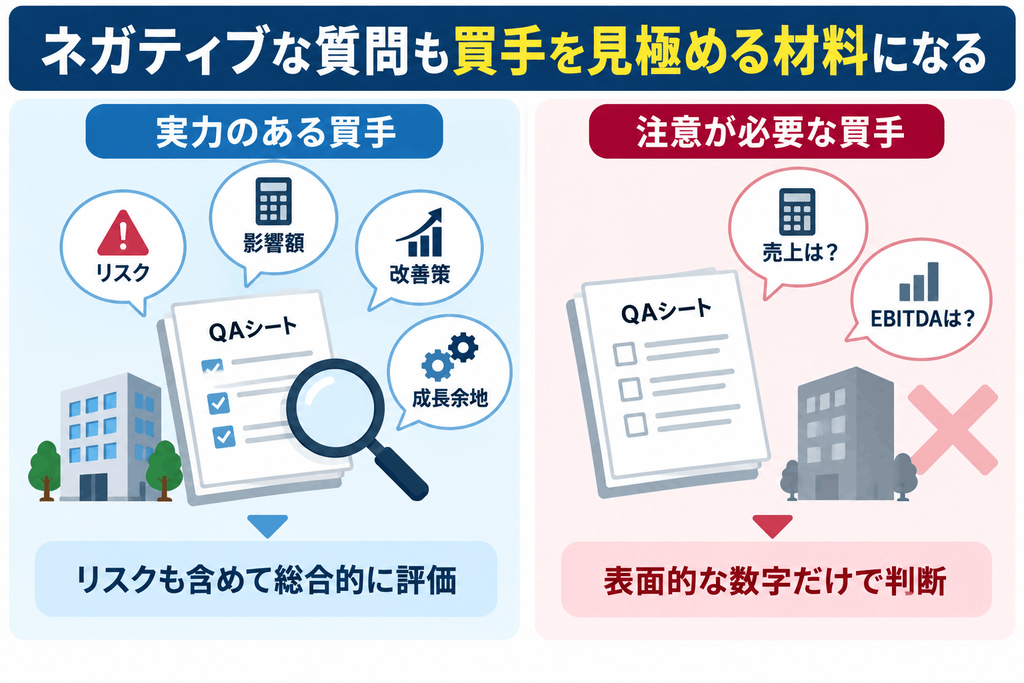
重要なのは、買手がネガティブな情報をどのように捉えるかです。
たとえば、あるリスクが見つかったときに、単に「問題のある会社だ」と判断するのではなく、「このリスクが顕在化した場合の最大損失はどの程度か」「買収後にどのように改善できるか」と具体的に検討するのかによって、買手の実力は異なり、その会社をより深く理解しようとしていると考えられます。
会社のリスクを適切に見積もりながら、同時に強みや成長余地を理解しようとする質問であれば、対象会社を真剣に評価している可能性があります。
そのような買手が検討の結果として意向表明書を提出しなかった場合でも、十分に検討したうえでの判断であれば、売手側として納得できます。
一方、会社の価値を理解するための質問をほとんどせず、最初から表面的な数字だけで判断する買手には注意が必要です。
●過去の資金調達経験から学んだ相手の見極め方
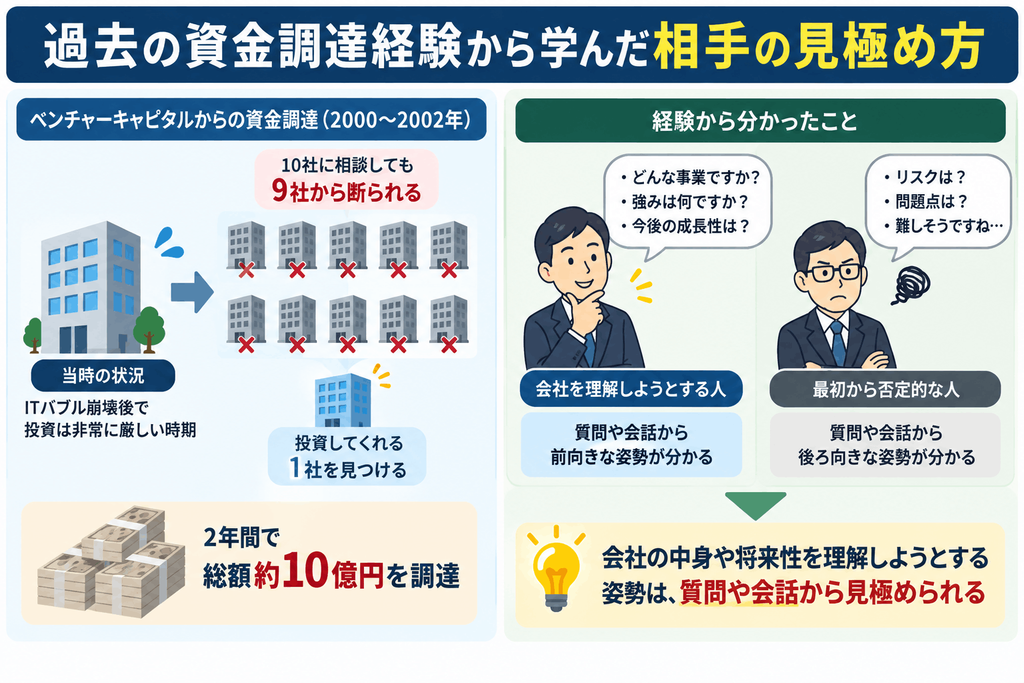
田中自身も、2000年から2002年に会社を上場するまで、ベンチャーキャピタルから資金調達を行いました。
当時はITバブル崩壊の影響があり、ベンチャー企業への投資には非常に厳しい時期でした。10社へ相談しても、9社から断られるような状況の中、投資してくれる1社を見つけ、そこから他の投資会社へと広げていきました。
田中は2年間で、ベンチャーキャピタルなどから総額約10億円を調達しました。その過程では、何度も断られています。
の経験から感じたのは、会社の中身や将来性を理解しようとする人と、最初から否定的な見方をする人では、質問や会話の内容が大きく違うということです。
M&Aでも同様です。
一定規模以上の会社売却では、大手の事業会社、金融機関系ファンド、独立系PEファンドなど、さまざまな買手が現れます。しかし、会社名や規模だけで買手の実力を判断することはできません。
実際のQAシートやトップ面談での会話を確認し、会社の強みや成長性だけでなく、弱みやリスクまでどのように捉えているのかを見ることが、買手を見極める重要なポイントです。
●実力のある買手が
適正な譲渡価格を
提示してくれる
実力のある買手であっても、できるだけ安く買いたいと考えるのは当然です。M&Aはビジネスであり、買手にも自社の利益を守る立場があります。
一方、売手側は、会社の価値に見合わない安い金額では売らないという立場です。
そのため、買手と売手が、それぞれの根拠を示して交渉することで、最終的な譲渡価格が決まります。
実力のある買手は、会社を正しく評価できるため、結果として高い価格を付けられる可能性があります。ただし、評価できることと、最初から高く買おうとすることは別です。だからこそ、売手側のアドバイザーが会社の価値を説明し、適切に買手と交渉する必要があります。
机上の査定では8億円でも、企業価値は13億円になることも
田中が最近支援した案件では、表面的な数字を電卓で計算すると、7億~8億円程度という査定結果を提示する会社がありました。
しかし、会社の内容を詳しく確認した買手からは、13億円の評価を得ることができました。
7億~8億円という計算自体が間違っているわけではありません。問題は、その計算結果だけで会社の価値を決めてしまうことです。
13億円を評価した買手は、対象会社を詳しく調べ、会社の価値を理解するための質問をしています。売手側も、その質問に一つずつ丁寧に回答しました。
- 現在の業績がどのような状況か
- 来期以降にどのような成長が見込めるか
- 成長を予測できる根拠は何か
- 主要な指標が今後どのように推移するか
- 5年後にどの程度の事業規模になるか
このような点を確認したうえで将来のキャッシュフローを予測すれば、DCF法によって評価できる企業価値も変わります。
一方、「ネットデットがいくら、EBITDAがいくら、倍率が何倍だからこの価格」という計算だけでは、その会社固有の強みや将来の成長性を査定額に十分反映することはできません。同じ会社でも、どこまで会社の価値を理解して評価できるかによって、買手の査定額は大きく変わることがあるのです。
●会社を理解してくれる買手への売却が
M&A成功の鍵
買手によって、会社を見る視点や査定力は大きく異なります。
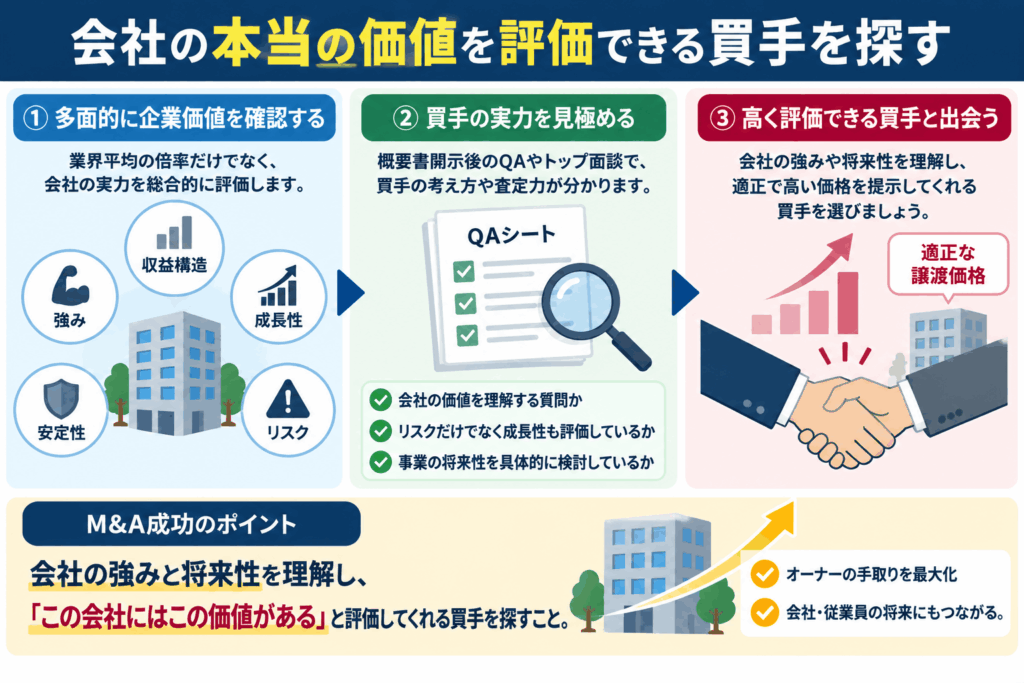
売手にとって重要なのは、業界平均のEBITDA倍率を機械的に当てはめる買手ではなく、会社の事業内容や強み、将来性を理解してくれる買手を探すことです。
会社の価値を正しく評価したうえで高い価格を提示してくれる買手は、買収後の事業についても深く考えている可能性があります。そのため、M&A後の経営統合や事業成長がうまくいく確率も高くなると考えられます。
高く買ってもらうことは、売手オーナーの手取りを増やすだけではありません。会社の強みを理解した買手に引き継いでもらうことは、会社や従業員の将来にとっても重要です。
だからこそ、M&Aでは「いくらで買うか」だけでなく、「誰に売るか」まで考えて買手を選ぶことが、会社売却を成功させる重要なポイントです。
まとめ
※会社の本当の価値を
評価できる買手を探す
売手にとって大切なのは、特定のネットワークの中から買手を選ぶのではなく、自社を高く評価し、安心して将来を託せる買手を幅広く探すことです。
M&Aの譲渡価格は、業界平均のEBITDA倍率や表面的な利益だけで決まるものではありません。
業界ごとの倍率は一つの基準ですが、実際の企業価値を判断するには、会社の強み、利益を生み出す仕組み、成長性、安定性、リスクなどを個別に評価することが重要です。
そして、買手によって会社を見る力、つまり「査定力」には違いがあります。その違いは、概要書を開示した後に届くQAシートや、トップ面談での質問から見えてきます。会社の価値を理解するための質問をしているか、リスクだけでなく成長可能性も評価しているかを確認しましょう。
会社を高く売却するために重要なのは、単に高い倍率を提示する買手を探すことではありません。
会社の強みとリスクの両方を理解し、将来性まで含めて「この会社にはこの価値がある」と評価してくれる買手を探すことが、納得できる会社売却につながります。
会社売却2.0では、査定するだけではなく、会社の価値をしっかりと理解し、適切に評価してくれる買手を探します。会社の査定額や買手探し、譲渡価格の交渉についてお悩みの方は、無料相談をお申し込みください。
会社売却でお悩みの方、会社売却2.0について詳しく聞いてみたい方は、お気軽に無料相談をご利用ください。LINEから直接お申込み頂けます。
ご相談をLINEまたは下記のフォームからお申し込みください。
未来の可能性を最大化する第一歩を、
ぜひ一緒に踏み出しましょう。
【無料査定のご案内】
会社売却を成功させたいとお考えの経営者の皆様、まずは自社の価値を把握するところから始めましょう。
会社売却2.0
チャンネル登録&いいね!
のお願い
会社売却2.0チャンネルでは、会社売却を成功に導くためのノウハウを定期的にお届けしています。
- 後継者不足で悩むオーナー様
- 事業承継の選択肢としてM&Aを検討している方
- 会社の将来を考え、売却や連携を考え始めた方
チャンネル登録と「いいね!」をよろしくお願いします。
今後も最新情報をどんどん発信していきますので、チェックしてみてください。
無料相談のご案内
社長様の理想を私たちに
ぶつけてください仲介会社から提案を
受けているが他の専門家の
意見も聞きたい仲介会社に依頼したが
思うように買い手候補の
提案が受けられない依頼するかわからな
いが軽く話を聞いてみたいどんな条件で売却できそうか
相談したいなどのご相談も大歓迎です!お気軽にご相談ください
この記事を書いた人
会社売却2.0